


Ingenium, qui alla sua terza edizione, nasce dalla stretta collaborazione tra Federmacchine e il Centro Studi Confindustria (CSC). Al centro restano i macchinari di punta della meccanica strumentale italiana, che si distinguono per tre tratti: automazione, creatività e tecnologia (ACT).
Il Rapporto mantiene il focus sul potenziale di export ma allarga lo sguardo a monte e a valle delle macchine, in un quadro più difficile da leggere di quello della precedente edizione: un’incertezza molto più alta che nel decennio scorso, dazi tornati a essere uno strumento ordinario di politica commerciale, una nuova ondata dell’export cinese, shock energetici e logistici che vanno dalla guerra in Ucraina alle crisi del Mar Rosso e del Golfo. Pensato per accompagnare imprese e associazioni nel prossimo biennio, privilegia le tendenze di fondo rispetto alla cronaca.
Il Capitolo 1 misura la posizione dell’Italia nel commercio mondiale dei beni ACT e ne scompone le leve: prezzo, qualità, somiglianza con l’offerta cinese. Il Capitolo 2 stima il potenziale di export nei mercati avanzati ed emergenti e ne ricava una graduatoria delle opportunità. Il Capitolo 3 ricostruisce la doppia esposizione delle macchine italiane: a monte, verso le materie strategiche e i componenti da cui dipende la loro produzione; a valle, verso le filiere che servono. Il Capitolo 4 segue la domanda nei poli in cui cresce, dall’aerospace alle filiere delle tre F (alimentare, moda e arredo), e si chiude con un Focus sull’India curato da SACE: un mercato in ascesa, dove le vendite italiane crescono più che altrove ma la domanda corre ancora più in fretta. Il Capitolo, infine, riprende il filo dell’intelligenza artificiale, protagonista della precedente edizione, nel punto in cui prende corpo: la robotica, con un Focus sui robot umanoidi, fino alle opportunità per le imprese italiane nelle filiere internazionali. La Sintesi esecutiva riordina i risultati e li traduce in indicazioni di policy.
Il potenziale è misurato con la metodologia Export Potential Analysis and Development (ExPAnD), che confronta l’Italia con esportatori simili per reddito pro capite, prezzi, specializzazione, diversificazione, sostituibilità dei prodotti, quote di mercato e distanza geografica: margini di crescita si rilevano ovunque ci siano paesi con caratteristiche simili e performance superiori a quelle dell’Italia. La metodologia ExPAnD della Fondazione Manlio Masi è stata sviluppata da Tullio Buccellato ed Enrico Marvasi in un progetto di ricerca avviato nel 2012 e coordinato da Beniamino Quintieri. Il perimetro dei beni ACT, aggiornato alla classificazione HS2022, e le metodologie usate nel Rapporto sono descritti nelle Appendici metodologiche.
Le macchine italiane hanno le carte per il prossimo biennio, ma il tavolo da gioco è cambiato
L’incertezza è diventata strutturale, due guerre hanno riacceso il prezzo dell’energia e complicato le rotte, le regole del commercio sono diventate meno stabili, la Cina, a lungo primo cliente dei costruttori europei, è diventata il loro concorrente più dinamico e le materie prime sono tornate al centro delle strategie industriali. In questo quadro i beni strumentali ad alta intensità di automazione, creatività e tecnologia (ACT) partono da una posizione solida: l’Italia è il terzo esportatore mondiale e compete ai vertici in quasi tutto il perimetro. La domanda mondiale di macchine non sta calando ma cambiando indirizzo: gli Stati Uniti, mercato consolidato e primo sbocco dell’ACT italiano, ne restano il baricentro, mentre crescono l’India, il Golfo e le economie emergenti che si industrializzano. Tra il primo mercato e questi nuovi poli si trova buona parte del potenziale di export ancora da cogliere. Per raccoglierlo non bastano buone macchine: servono persone in grado di usare le nuove tecnologie, investimenti che portino l’innovazione dalla ricerca alla fabbrica, una finanza che accompagni le vendite dove il rischio è più alto, forniture e regole presidiate, e una regia stabile che tenga insieme gli strumenti che già esistono. Sono i quattro filoni e la regia con cui si chiude questa sintesi.
L’incertezza ha smesso di essere un evento ed è diventata una condizione
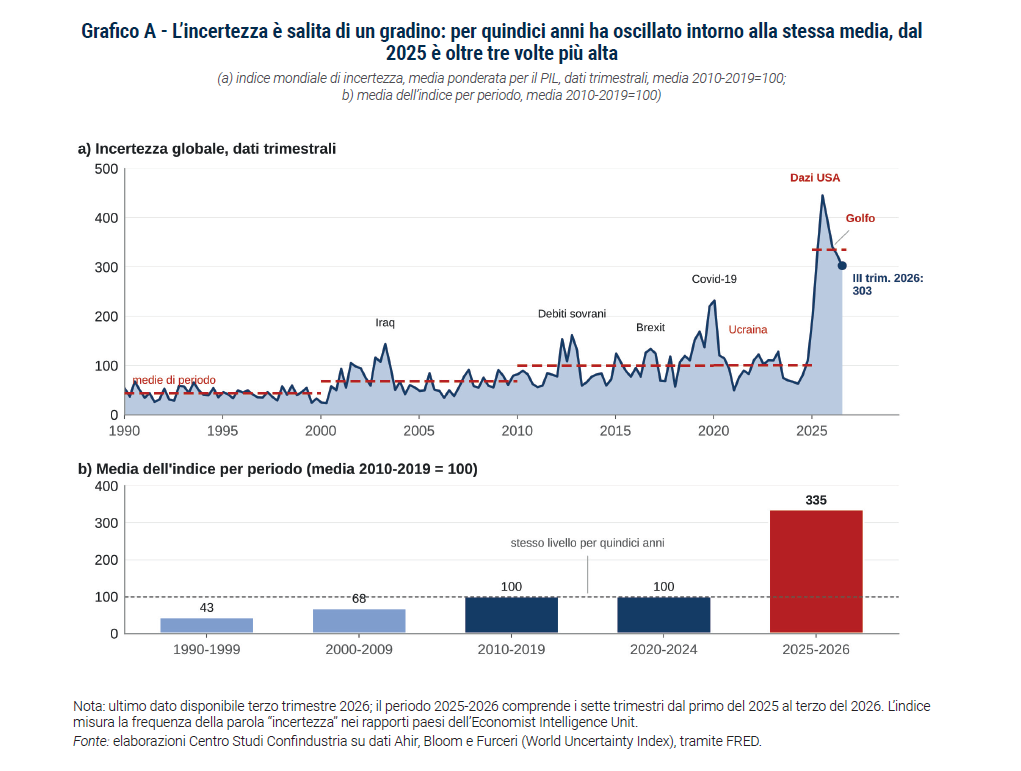
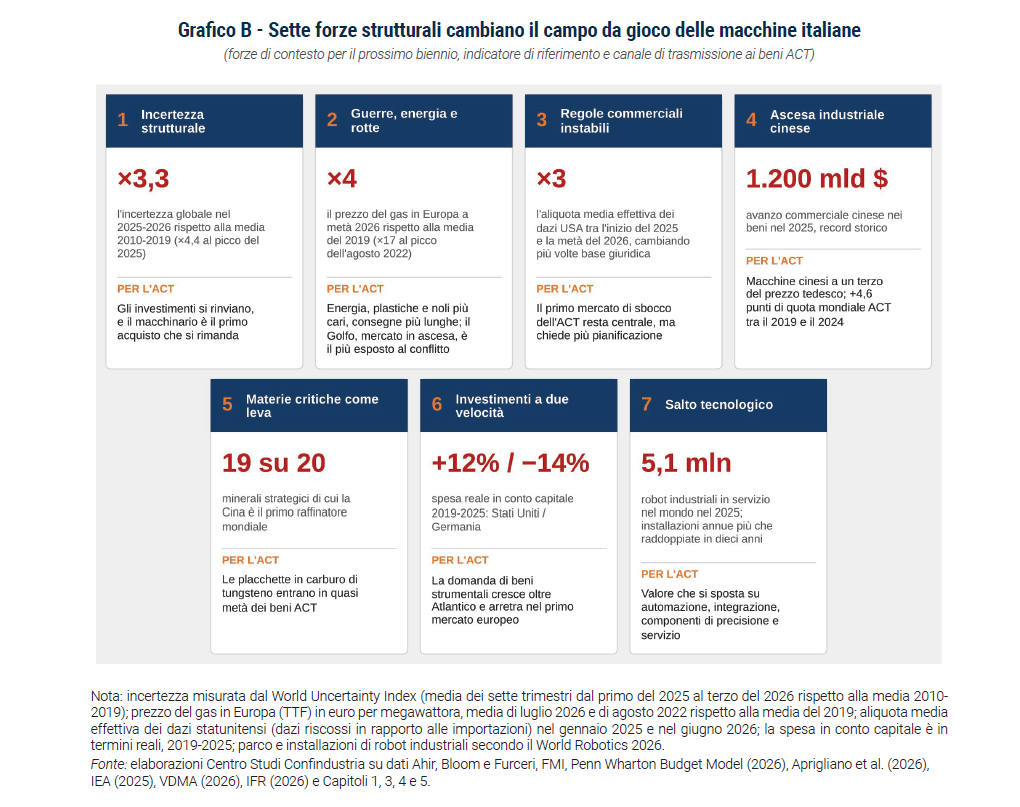
Per un decennio abbondante le crisi si sono presentate una alla volta, ciascuna con il suo nome proprio (la Brexit, le tensioni commerciali del 2018, la pandemia) e con la ragionevole aspettativa che, passata la tempesta, tornasse il sereno. Quell’aspettativa è venuta meno: gli shock che investono le catene globali del valore sono passati da una prevalenza idiosincratica, circoscritta alla singola impresa o al singolo mercato, a una prevalenza sistemica, che si propaga contemporaneamente su settori, paesi e rotte commerciali. Le misure lo confermano. Per quindici anni, pandemia compresa, l’indice mondiale di incertezza ha oscillato intorno alla stessa media; nel 2025 ha toccato il massimo dall’inizio della serie e nel biennio 2025-2026 si è attestato su un livello oltre tre volte superiore (Grafico A). Non è più un picco, è un gradino. Per chi deve orientarsi nei prossimi due anni il punto non è indovinare il prossimo shock, ma riconoscere che la frequenza degli shock è una caratteristica strutturale dell’ambiente in cui si vendono macchine. Le forze che lo definiscono sono sette, e nessuna è destinata a esaurirsi nell’orizzonte di questo Rapporto (Grafico B).
Due guerre in quattro anni hanno riportato l’energia e la logistica tra i fattori che separano i sistemi produttivi
Con la guerra in Ucraina il gas in Europa è arrivato a superare di oltre quindici volte la media del 2019 e il petrolio è rimasto per mesi sopra i 100 dollari: uno shock di costo prima ancora che di domanda, caduto sui comparti energivori a monte delle macchine (siderurgia, fonderie, chimica, plastiche). Gli attacchi nel Mar Rosso hanno più che dimezzato i transiti nel Canale di Suez e allungato tempi e costi delle consegne; la guerra nel Golfo del 2026 e la chiusura dello Stretto di Hormuz hanno riportato il petrolio sopra i 100 dollari e il gas europeo su un livello quadruplo rispetto al 2019, con un’offerta mediorientale il cui pieno ritorno non è atteso prima del 2027. Il Golfo, che il Rapporto indica tra i mercati più promettenti per l’ACT italiano, è insieme un mercato in ascesa e l’area più esposta alle conseguenze del conflitto. La lezione è doppia: l’energia è tornata a essere un fattore di competitività, e la logistica una variabile da pianificare, non un dato.
Le regole del commercio sono diventate meno stabili, e per i beni strumentali la stabilità conta quanto il livello dei dazi
In un anno e mezzo l’aliquota media effettiva dei dazi statunitensi è più che triplicata, da poco più del 2% a circa il 7%, cambiando più volte base giuridica. Più dei livelli è cambiata la cornice, con accordi bilaterali al posto di regole multilaterali e ragioni di sicurezza nazionale a sostegno di misure commerciali. Per i beni strumentali l’effetto è doppio: quando le regole sono incerte e i costi di ingresso in un mercato non si recuperano, le imprese rinviano investimenti e ingressi in nuovi mercati, e tra tutti gli acquisti di un’impresa il macchinario è quello che si rinvia più volentieri. Gli Stati Uniti restano il primo mercato di sbocco dell’ACT italiano e un partner di lungo corso: proprio per questo la stabilità delle regole transatlantiche conta più di ogni singola aliquota.
La Cina è passata dall’altra parte del bancone, e non per ragioni congiunturali
Dal 2020 le esportazioni cinesi crescono a fronte di importazioni stagnanti, e nel 2025 l’avanzo commerciale cinese nei beni ha raggiunto il record di.200 miliardi di dollari. È il risultato di un salto di competitività costruito in due decenni: scala produttiva, filiere integrate, investimenti in tecnologia e automazione, con la Cina che da sola installa quasi sei robot industriali su dieci nel mondo. A differenza della prima ondata, concentrata nei settori tradizionali, la nuova ondata dell’export cinese investe la manifattura avanzata, le tecnologie verdi, l’elettronica e i macchinari, cioè gli stessi settori in cui sono specializzate l’Europa e l’Italia. Nei mercati terzi la concorrenza si fa sentire: un punto in più di quota cinese sulle importazioni di un prodotto si associa a una crescita dell’export italiano inferiore di circa lo 0,9% in quello stesso mercato.
Anche le materie prime sono tornate al centro delle strategie industriali
Le restrizioni all’esportazione di terre rare e magneti hanno fermato per alcune settimane impianti europei della componentistica; per 19 dei 20 minerali strategici più importanti il primo raffinatore mondiale è la Cina, e l’Unione europea dipende da Pechino per il 98% dei magneti permanenti. Comunque evolvano i singoli dossier, la sicurezza delle forniture è passata dall’ufficio acquisti al tavolo della strategia.
La crescita dei prossimi anni abita lontano dall’Europa
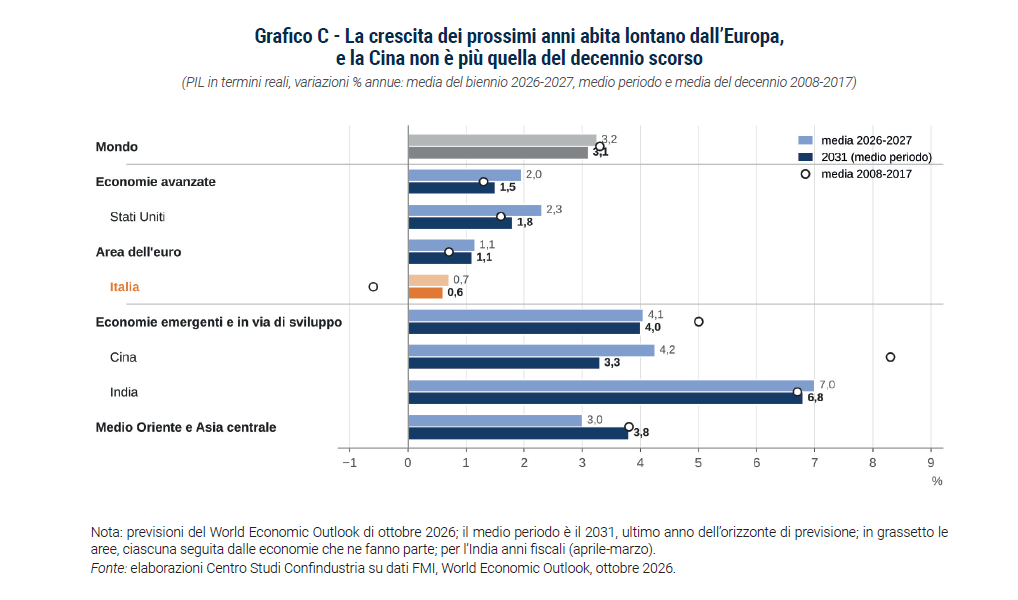
Le previsioni del Fondo monetario internazionale descrivono un’economia mondiale che cresce poco più del 3% l’anno e che su questo ritmo si assesta anche nel medio periodo. La media, però, nasconde la geografia, che per chi esporta beni strumentali è l’informazione che conta (Grafico C): l’India viaggia intorno al 7% annuo per tutto l’orizzonte di previsione; la Cina rallenta verso il 3-4%, molto sotto il ritmo del decennio scorso; gli Stati Uniti crescono intorno al 2%, l’area dell’euro intorno all’1% e l’Italia poco più di mezzo punto. Il commercio mondiale continua a crescere più del prodotto: la globalizzazione non si sta smontando, si sta ridisegnando, con meno regole condivise, più accordi selettivi e una domanda che si sposta verso le economie che si industrializzano.
In Europa il ciclo degli investimenti si è inceppato, e la risposta ha gli strumenti giusti ma tempi lunghi
Tra il 2019 e il 2025 la spesa reale in conto capitale è cresciuta di circa il 12% negli Stati Uniti ed è scesa del 14% in Germania, secondo mercato di sbocco dei macchinari italiani e primo in Europa: per l’integrazione tra le due filiere, con la Germania che è anche il primo fornitore degli input delle macchine italiane, una frenata degli investimenti tedeschi si trasmette alla domanda di macchine italiane. La sfida di fondo resta quella indicata dal rapporto Draghi: investimenti, innovazione e produttività per colmare il divario con Stati Uniti e Cina. Sul commercio la risposta è la diversificazione per accordi: l’intesa con il Mercosur è in applicazione provvisoria dal 2026 e quella con l’India, conclusa sul piano negoziale, è la più ampia mai raggiunta da entrambe le parti; sulle materie prime il Critical Raw Materials Act fissa obiettivi interni di estrazione, lavorazione e riciclo; sulla frontiera tecnologica il passo è più lento, e un programma europeo per la robotica è annunciato solo con il prossimo quadro finanziario pluriennale. Le analisi convergono su un’indicazione di metodo: la risposta più efficace non è né il protezionismo generalizzato né l’apertura incondizionata, ma la combinazione tra apertura, capacità di reagire a una concorrenza più forte e de-risking mirato nei segmenti a monte più sensibili.
Che cosa significa per i beni ACT: competere con meno regole, più concorrenza e una domanda che cambia indirizzo
È su questo terreno che si gioca la posizione dei 221 beni strumentali individuati con le associazioni di Federmacchine, accomunati da automazione, creatività e tecnologia (ACT), che valgono circa il 30% delle esportazioni italiane di beni strumentali. Il Rapporto li osserva da cinque angolazioni: la competitività e la pressione cinese (Capitolo 1), il potenziale di export ancora da cogliere (Capitolo 2), le dipendenze a monte da materie e componenti (Capitolo 3), la geografia della domanda mondiale di macchine, con il Focus India realizzato con SACE (Capitolo 4), e la frontiera della robotica e degli umanoidi (Capitolo 5). Le pagine che seguono ne ricompongono i messaggi in un’unica storia.
L’Italia è il terzo esportatore mondiale di macchine ACT, e compete ai vertici in quasi tutto il perimetro
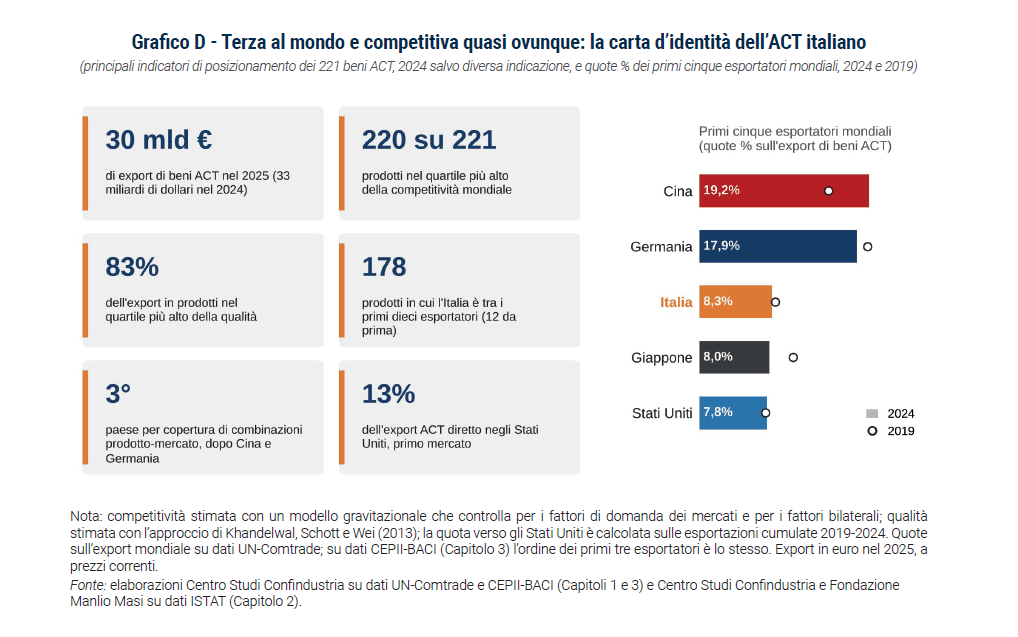
Nel 2024, con esportazioni di beni ACT pari a circa 33 miliardi di dollari, l’Italia deteneva l’8,3% dell’export mondiale del settore: terza dopo Cina (19,2%) e Germania (17,9%), davanti a Giappone (8,0%) e Stati Uniti (7,8%). Il terzo posto è confermato da tutte le fonti utilizzate nel Rapporto, ma il margine sul Giappone è sottile e recente: nel 2019 il Giappone precedeva l’Italia di 2 punti (10,6% contro,6%), e il suo arretramento, che il Capitolo 1 attribuisce soprattutto alla competitività, può scontare anche un effetto prezzo legato allo yen, che tra il 2019 e il 2024 ha perso quasi il 30% sul dollaro. La forza italiana non sta solo nei volumi ma nell’ampiezza. Per 220 dei 221 prodotti l’Italia si colloca nel quartile più alto della competitività internazionale, per 197 nel 10% più alto e per 126 nel 5%; è il primo esportatore mondiale in 12 prodotti, tra i primi cinque in 103 e tra i primi dieci in 178, e per capacità di presidiare combinazioni diverse di prodotto e mercato è terza dopo Cina e Germania, davanti agli Stati Uniti (Grafico D).
Le macchine italiane si vendono anche a prezzo pieno, e la domanda ne riconosce la qualità
I prodotti che si collocano nel quartile più alto della qualità stimata valgono l’83% dell’export ACT italiano. Le strategie di prezzo sono però diverse, anche dentro lo stesso comparto. Nei prodotti che l’Italia vende con un premio di prezzo rispetto a Francia e Germania, a parità di prodotto e di mercato, il differenziale è consistente: +32% nelle macchine tessili e per fibre plastiche e +29% nelle macchine utensili, robot e automazione, su prodotti che valgono rispettivamente il 32% e il 38% dell’export dei due comparti. In altri, come le macchine per vetro, pietre e ceramica e quelle per calzature e pelle, prevale invece il vantaggio di costo, con prezzi relativi inferiori di circa il 40% a quelli di Francia e Germania su circa tre quarti dell’export. Ne emerge un quadro di specializzazioni e strategie commerciali differenti, che non possono essere ricondotte a un unico modello competitivo.
La quota cede qualche decimo, e a pesare è la competitività, non la geografia
Tra il 2019 e il 2024 la quota italiana è scesa dall’8,6% all’8,3%, una flessione contenuta se paragonata a quelle della Germania (−1,1 punti) e del Giappone (−2,6), maturata mentre la Cina ne guadagnava,6. La scomposizione della variazione dice però che a frenare è stata la competitività relativa (−0,34 punti), compensata solo in piccola parte dalla capacità di presidiare i mercati più dinamici (+0,08). Tradotto: l’Italia è nei mercati giusti, ma ci compete con più fatica di prima.
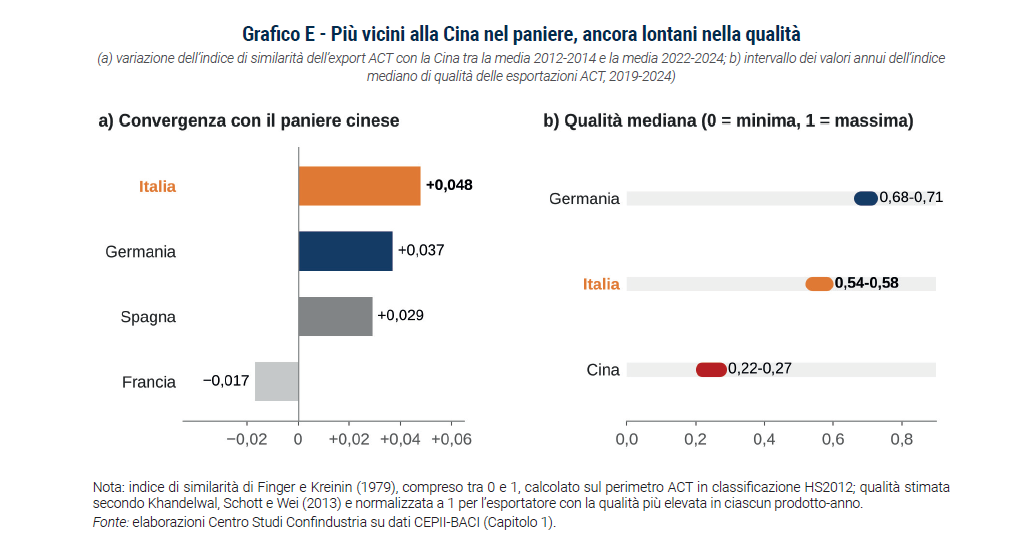
Il paniere italiano somiglia sempre più a quello cinese; la qualità, per ora, no
Tra le principali economie dell’area dell’euro l’Italia è quella in cui la composizione dell’export ACT si è avvicinata di più a quella cinese: l’indice di similarità guadagna 0,048 punti tra il 2012-2014 e il 2022-2024, più che in Germania (+0,037) e in Spagna (+0,029), mentre la Francia se ne allontana (−0,017). Quanto al livello, però, la più vicina alla Cina resta la Germania: 0,679 nel 2024, contro 0,653 dell’Italia, 0,606 della Francia e 0,594 della Spagna. La convergenza è più intensa nelle macchine utensili e fonderia, il macro-comparto più ampio del perimetro con 74 dei 221 prodotti. Alla somiglianza del paniere, però, non corrisponde una convergenza nella qualità: nell’intero periodo 2019-2024 l’indice mediano resta tra 0,54 e 0,58 per l’Italia e tra 0,22 e 0,27 per la Cina (Grafico E). Il segnale da non trascurare è un altro: la quota, per numero, dei prodotti italiani nel quartile più alto della qualità mondiale è scesa dal 73,1% del 2019 al 61,3% del 2024. La distanza dalla Cina c’è, ma non è una rendita: si difende innovando il prodotto, con macchine digitali, autonome e sostenibili, e il processo con cui lo si progetta e produce. Il mercato mondiale delle macchine non è maturo: si sta ricomponendo In aggregato la domanda mondiale di beni ACT cresce poco, l’1,6% medio annuo tra il 2017 e il 2024, da 350 a 393 miliardi di dollari. Chi si fermasse a questo numero concluderebbe che il mercato è saturo. Seguendo sei poli di domanda (aerospace, automotive, elettronica, materie prime e metallurgia, le filiere delle “tre F”, cioè alimentare, moda e arredo, e la transizione energetica), il Capitolo 4 mostra il contrario: la domanda si sposta. Gli Stati Uniti, già primo mercato di macchine dedicate in ogni polo, con quote tra il 14 e il 15% dell’import mondiale, rafforzano ancora il loro peso; al loro fianco crescono India, Messico, Sud-Est asiatico, Turchia e Golfo, mentre la Cina importa meno. L’India è ormai tra i primi cinque mercati in quasi tutti i poli; Emirati Arabi Uniti e Arabia Saudita hanno quasi raddoppiato le loro quote in sette anni. E nessun polo dipende da un solo compratore: la concentrazione della domanda equivale a una ventina di mercati di pari peso, il che premia chi ha una rete distributiva larga. L’Italia, come si è visto, è terza al mondo dopo Cina e Germania per numero di combinazioni di prodotto e mercato presidiate.
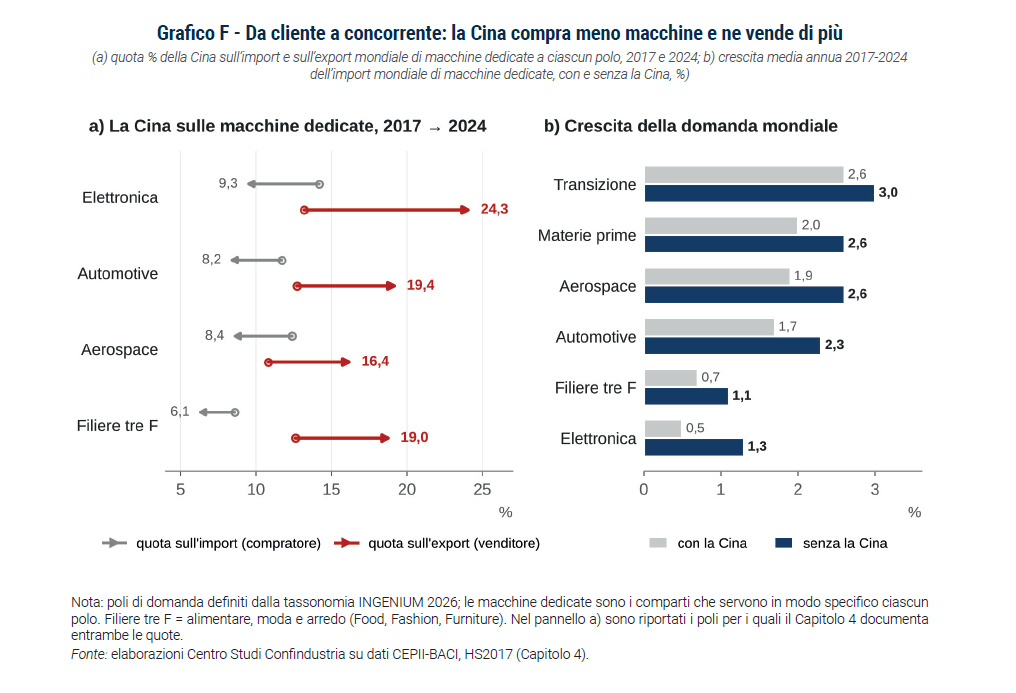
La Cina compra meno macchine perché ha imparato a farsele: è sostituzione, non crisi della domanda
In tutti i poli la quota cinese sulle importazioni mondiali di macchine dedicate scende: tra il 2017 e il 2024 dal,2% al,3% nell’elettronica, dall’11,7% all’8,2% nell’automotive. Nello stesso periodo la quota cinese sulle esportazioni sale, dal,2% al 24,3% nell’elettronica e dal,7% al 19,4% nell’automotive (Grafico F). La controprova è aritmetica: escludendo la Cina, la crescita della domanda mondiale di macchine dedicate accelera in ogni polo. La Cina resta un mercato di assoluto interesse per le imprese italiane, il primo per potenziale tra gli emergenti, come si vedrà più avanti; ma da sola sposta le statistiche in modo così marcato da doverle leggere anche al netto della Cina, e al netto della Cina la domanda mondiale di macchine è più dinamica di quanto dicano i totali.
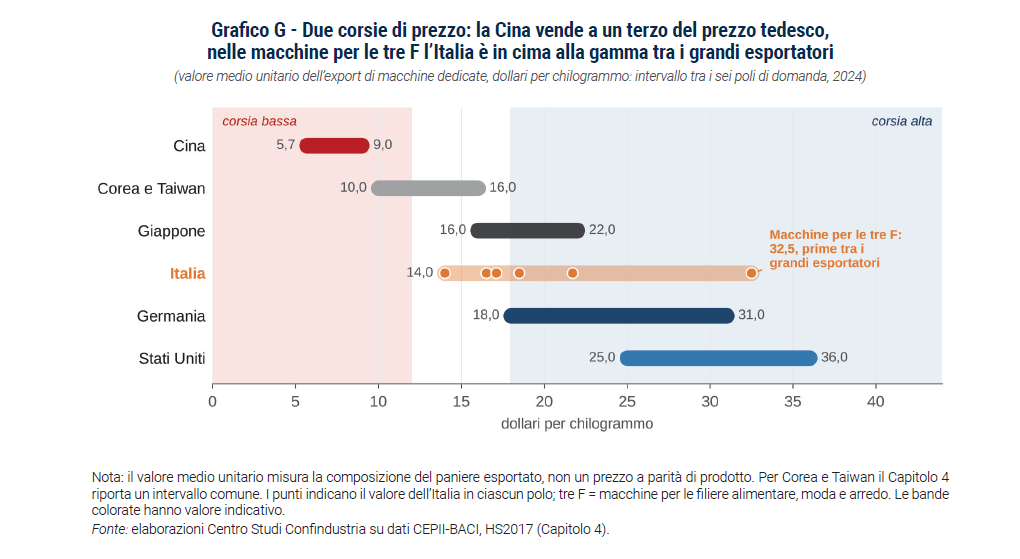
La concorrenza corre su due corsie di prezzo, e la faglia è insieme una protezione e una fragilità
I valori medi unitari delle esportazioni di macchine dedicate disegnano una gerarchia nitida: la Cina vende tra,7 e 9 dollari al chilo, Corea e Taiwan tra 10 e, il Giappone tra 16 e 22, l’Italia tra 14 e 32,5, la Germania tra 18 e 31, gli Stati Uniti tra 25 e 36 (Grafico G). Il macchinario cinese viaggia dunque a circa un terzo del prezzo unitario tedesco, e le quote che la Cina ha conquistato sono state prese soprattutto nella fascia bassa e media della gamma e nei mercati che comprano “a peso” (India, Vietnam, Turchia, Sud-Est asiatico), dove il prezzo d’ingresso decide la gara. Quello che la Cina ancora importa è la sola fascia alta, tra 21 e 26 dollari al chilo: la sostituzione delle importazioni è compiuta in basso ed è in corso in alto. La finestra di mercato dei costruttori europei vale finché la fascia alta resta distinguibile.
Nelle macchine per le filiere delle tre F (alimentare, moda e arredo) l’Italia è terza per quota e prima per valore unitario tra i grandi esportatori; il concorrente più simile resta la Germania, ma la Cina si avvicina
Sulle macchine dedicate l’Italia è la quinta potenza mondiale in quattro poli su sei e la terza in quelle che servono le tre F, con il,4% dell’export mondiale dietro Germania e Cina; qui il valore medio unitario delle macchine italiane, 32,5 dollari al chilo, è il più alto tra i primi cinque esportatori. Sul fronte dei concorrenti, l’offerta italiana resta quella che più somiglia a quella tedesca, ma la sovrapposizione con la Cina cresce: nel perimetro ACT del Capitolo 1 l’indice di similarità tra le esportazioni italiane e quelle cinesi è salito a 0,653 nel 2024. L’indice segnala una sovrapposizione potenziale dei panieri, senza identificare i mercati in cui la concorrenza si manifesta. Nelle filiere in cui la capacità produttiva cresce per aggiunta di automazione generica (elettronica, alimentare, moda e arredo) la partita si sposta su linee complete, integrazione e servizio; ed è proprio nelle macchine per queste filiere che l’Italia ha le sue quote più alte. È un mestiere che chiede competenze diverse da quelle della sola costruzione (software, integrazione, gestione dei dati, assistenza a distanza) e un modello di business in cui il servizio pesa quanto la macchina.
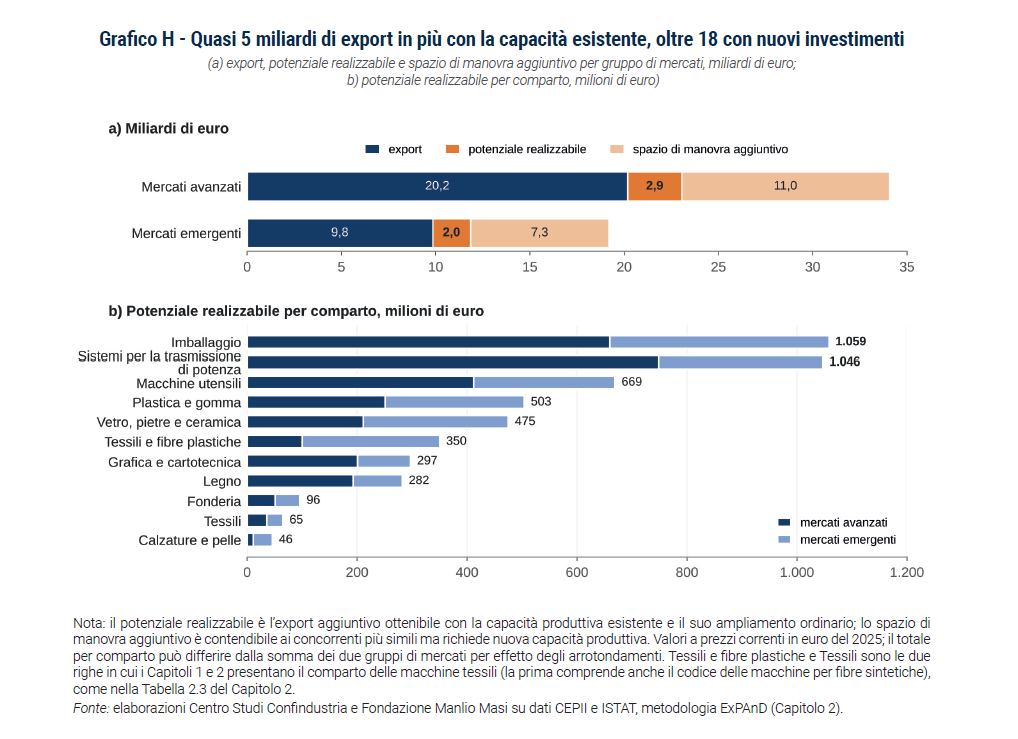
L’export ACT può crescere di quasi 5 miliardi con la capacità esistente, e di altri 18 con nuovi investimenti
A fronte di 30 miliardi di euro di export ACT nel 2025, la metodologia ExPAnD stima un potenziale realizzabile di,9 miliardi,,9 nei mercati avanzati e 2 in quelli emergenti; si aggiunge uno spazio di manovra di,3 miliardi, contendibile ai concorrenti più simili ma solo a fronte di investimenti in nuova capacità produttiva (Grafico H). Il potenziale non è una previsione: misura quanto mercato le imprese italiane potrebbero sottrarre ai concorrenti che vendono gli stessi prodotti negli stessi mercati a condizioni comparabili. Trasformarlo in export richiede guadagni di competitività, e la seconda cifra dice che una parte rilevante della partita si gioca sugli investimenti. Per comparto, le macchine per l’imballaggio e i sistemi per la trasmissione di potenza valgono da soli oltre 2 dei,9 miliardi.
La mappa delle priorità nasce dall’incrocio tra potenziale, opportunità e affinità della domanda
Il Rapporto offre due letture complementari dei mercati (Grafico I). Il Capitolo 2 sintetizza in un indice di opportunità la compatibilità tra offerta italiana e domanda locale, le prospettive di espansione del mercato e la contendibilità: Stati Uniti (81) e Cina (83) guidano nettamente le rispettive graduatorie (la Cina soprattutto per le prospettive di espansione del mercato), seguiti da Germania, Paesi Bassi, Canada, Spagna e Francia tra gli avanzati e da Turchia, Emirati Arabi Uniti, Arabia Saudita, Messico, Sudafrica, India e Brasile tra gli emergenti. Il Capitolo 4 parte invece dalla domanda di macchine e misura quanto ciascun mercato chieda ciò che l’Italia sa vendere: gli Stati Uniti uniscono un’affinità molto elevata (0,68) al primo mercato del mondo, l’India un’affinità solida (0,65) a una domanda in rapida crescita. Se all’affinità si aggiungono dimensione e dinamica della domanda, accanto agli Stati Uniti il nucleo prioritario comprende Turchia, Polonia, India, Golfo e Indonesia. La Cina resta un caso a sé: grande e contendibile, ma con una domanda che si sovrappone solo in parte all’offerta italiana, probabilmente perché la produzione interna ha già sostituito le importazioni in molti segmenti.
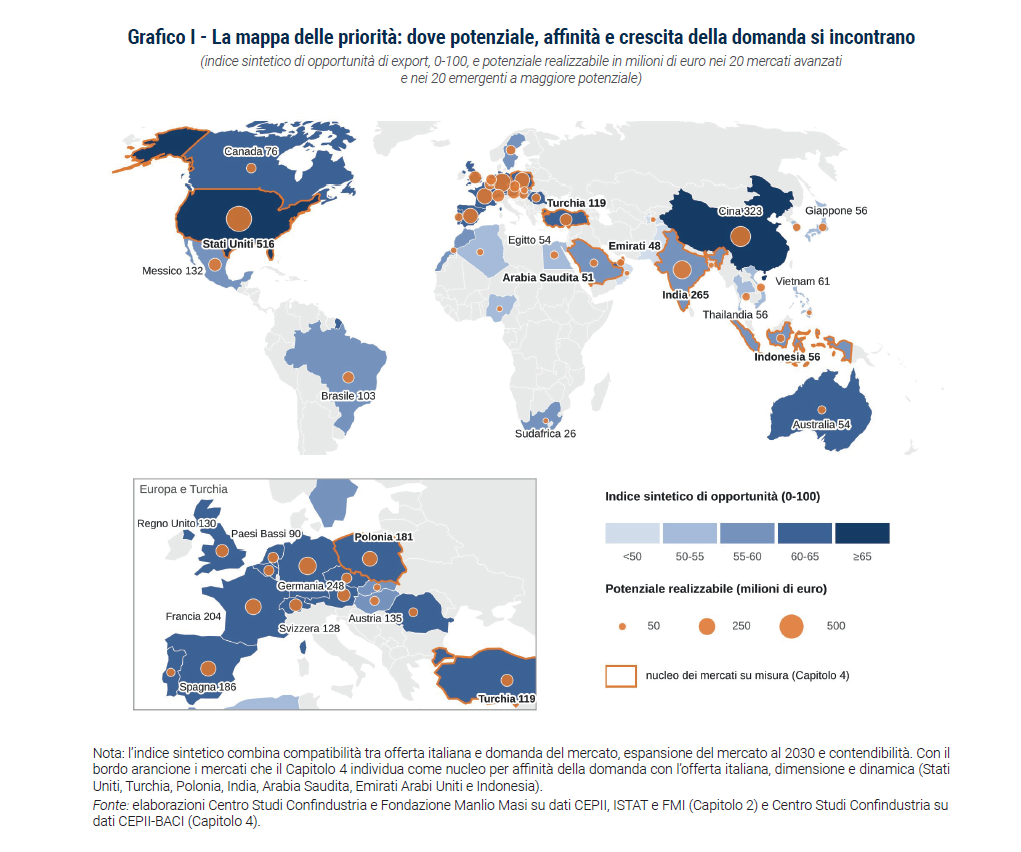
Gli Stati Uniti restano il primo mercato per potenziale, la Germania il primo concorrente
Tra i mercati avanzati il potenziale più alto è negli Stati Uniti (516 milioni di euro), seguiti da Germania (248), Francia (204), Spagna (186) e Polonia (181). La Germania è tra i principali concorrenti dell’Italia in 19 dei 20 mercati avanzati a maggiore potenziale, e negli Stati Uniti oltre il 35% dell’export italiano è direttamente esposto alla concorrenza tedesca, contro circa il 6% esposto a quella cinese. Il rapporto tra i due paesi non è però solo di rivalità: le due manifatture sono legate da intensi scambi di beni intermedi, e una parte del valore aggiunto italiano viaggia dentro l’export tedesco.
Negli emergenti il potenziale è più piccolo in valore ma più grande in proporzione, e va conquistato
Tra le economie emergenti guidano Cina (323 milioni di euro), India (265), Messico (132), Turchia (119) e Brasile (103). In rapporto all’export già realizzato il potenziale vale il 20,5% negli emergenti, contro il,3% negli avanzati: un margine che riflette il dinamismo di questi mercati ma anche un presidio italiano ancora limitato. Il triennio 2022-2024 offre però un avvertimento: proprio nei due grandi mercati asiatici, Cina e India, la quota italiana è scesa. Non sempre una quota in calo significa vendere meno: in India l’export in valore ha continuato a crescere, ma meno di una domanda che corre (si veda il Focus India in coda al Capitolo 4). Le opportunità, insomma, non si colgono da sole. Negli emergenti, poi, alla gara sul prezzo si somma quella sulle condizioni di pagamento: per un costruttore di macchine, con cicli produttivi lunghi e anticipi ridotti, ogni dilazione di pagamento si traduce in capitale immobilizzato per mesi o anni, e accresce l’esposizione finanziaria dell’impresa.
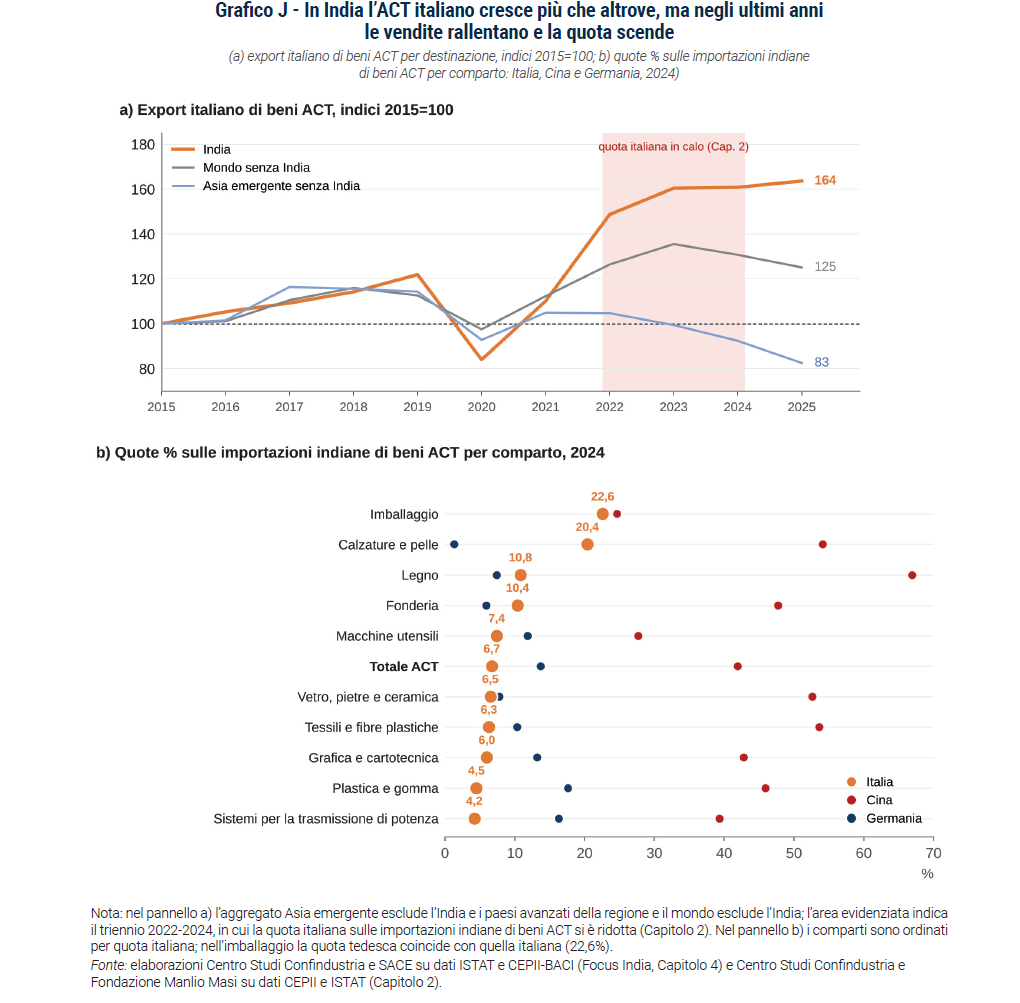
In India l’ACT italiano cresce più che nel resto dell’Asia emergente e del mondo, ma negli ultimi anni la domanda indiana di macchine è corsa più veloce
Nel 2025 l’export di beni ACT verso l’India ha sfiorato il miliardo di euro, con una crescita media annua del 5% sia nell’ultimo decennio sia dal 2019: un ritmo strutturale, non un rimbalzo post-pandemico. Fatto 100 il 2015, l’indice delle vendite in India è a 164, quello verso il resto dell’Asia emergente a 83 (Grafico J). La lettura di tendenza del Capitolo 2 non contraddice quella strutturale del Focus che chiude il Capitolo, la completa. Dopo il balzo del 2021-2023 le vendite italiane in India hanno rallentato fin quasi a fermarsi. Tra il 2022 e il 2024 sono comunque cresciute in valore, ma la quota italiana sulle importazioni indiane di beni ACT è scesa (Capitolo 2): segno, per semplice aritmetica, che nello stesso periodo la domanda indiana è cresciuta più in fretta delle vendite italiane, con eccezioni importanti come le macchine per l’imballaggio, per fonderia e per calzature e pelle, dove quota ed export sono saliti insieme. L’Italia resta il quarto fornitore di beni ACT del paese e il secondo europeo, con il,7%, lontana dalla Cina (41,9%) ma con punte di eccellenza: nelle macchine per l’imballaggio soddisfa il 22,6% della domanda indiana, alla pari con la Germania, e in quelle per calzature e pelle il 20,4%.
L’accordo di libero scambio e le politiche industriali indiane possono moltiplicare le opportunità, a patto di leggere l’India come un continente
Con l’accordo tra Unione europea e India i dazi indiani sui macchinari passeranno nel tempo da un massimo del 44% a zero su quasi tutti i prodotti, e secondo le stime l’export europeo verso il paese potrebbe più che raddoppiare entro il 2032. Gli incentivi alla produzione e i mega-parchi tessili sostengono la domanda di macchine tessili, utensili e per fonderia; la crescita dell’industria alimentare spinge quella di macchine per l’imballaggio; l’obiettivo di 500 GW di capacità elettrica da fonti non fossili entro il 2030 richiede ingranaggi, riduttori e azionamenti, cioè sistemi per la trasmissione di potenza, oltre a macchine per vetro, pietre e ceramica. L’analisi territoriale di SACE suggerisce di non trattare il paese come un mercato unico: Maharashtra e Gujarat offrono una domanda diversificata in quasi tutti i comparti, Tamil Nadu (primo per il tessile) e Uttar Pradesh sono anch’essi multisettoriali, mentre Haryana (automotive), Odisha (metalli) e Telangana (farmaceutica) sono campioni di settore. Cogliere queste opportunità richiede presenza più che spedizioni: reti commerciali, assistenza e ricambi vicini a clienti sparsi su un subcontinente.
Le macchine italiane dipendono dall’estero a monte e sono indispensabili a valle
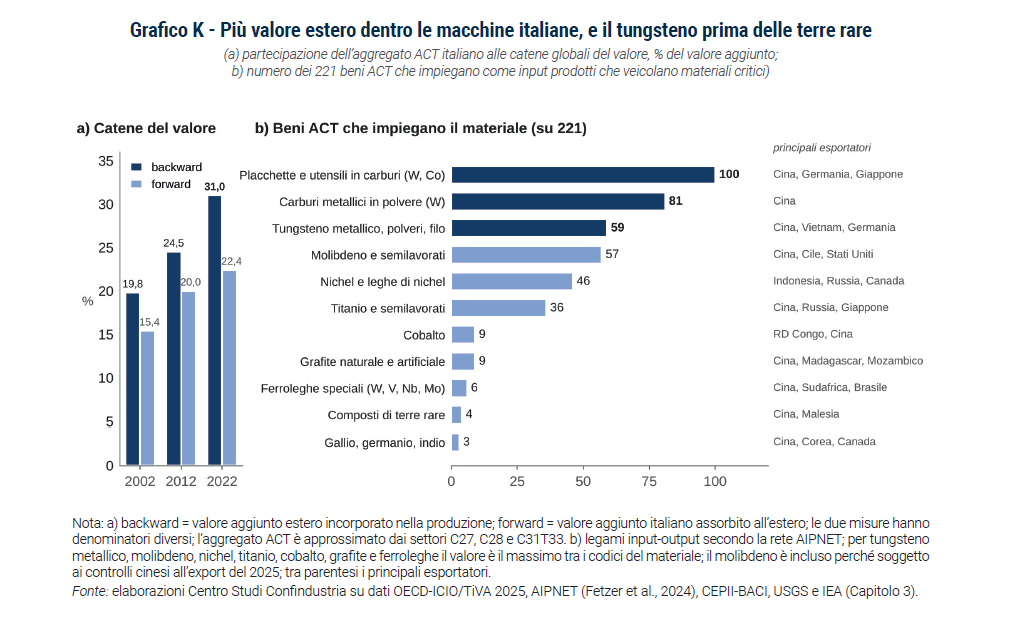
I beni ACT siedono contemporaneamente su due lati del tavolo: per costruirli servono acciai speciali, componenti meccanici ed elettronici, rame e alluminio, e senza di loro non si producono automobili, aerei e dispositivi elettronici. Il Capitolo 3 misura questa doppia esposizione. Nel 2022 il valore aggiunto estero incorporato nella produzione italiana di beni ACT ha raggiunto il 31%, dal 19,8% del 2002; la quota del valore aggiunto del settore assorbita all’estero è salita nello stesso periodo dal,4% al 22,4%. Produrre macchine in Italia significa oggi incorporare molto più valore estero di vent’anni fa: non un punto debole in sé, ma una vulnerabilità quando alcuni input si concentrano in paesi esposti a tensioni, restrizioni o colli di bottiglia.
Metà dell’esposizione sta in Europa; fuori, la Cina pesa di più a monte e gli Stati Uniti a valle
Circa il 52% del valore aggiunto estero incorporato nelle macchine italiane nasce nell’area europea integrata: un’interdipendenza per scelta più che per vulnerabilità. Fuori dall’Europa la Cina incide per,6 punti percentuali a monte, contro,7 degli Stati Uniti, mentre a valle il rapporto si inverte (2,3 punti gli Stati Uniti,,9 la Cina). Al livello dei singoli prodotti la Germania è il primo fornitore di input in quasi tutti i comparti, con una quota media intorno al 19%; nei componenti meccanici ed elettrici la seconda è la Cina, con circa il 16% dell’import. È sui componenti meccanici ed elettrici che il de-risking diventa una questione operativa. Questa edizione del Rapporto ricostruisce le dipendenze prodotto per prodotto; per farne uno strumento di gestione del rischio andrebbero aggiornate con continuità.
Prima delle terre rare viene il tungsteno: i materiali critici sono piccoli in valore ed enormi in pervasività
Incrociando la rete produttiva AIPNET con i dati di commercio emerge una gerarchia precisa (Grafico K). Le placchette e gli utensili in carburi metallici entrano come input in 100 dei 221 beni ACT, i carburi in polvere in 81, il tungsteno metallico in 59, il molibdeno in 57, il nichel in 46, il titanio in 36. Il metallo duro è il tagliente con cui le macchine utensili lavorano ogni altro materiale, e il suo legante è il cobalto; per entrambi, come per le terre rare che entrano nei motori elettrici attraverso i magneti permanenti, il primo produttore o raffinatore mondiale è la Cina. Senza placchette in carburo le macchine utensili non lavorano.
A valle l’Italia siede al tavolo dei protagonisti, a monte è un cliente tra i tanti
Nella rete mondiale degli scambi di beni ACT, con due grandi poli di offerta (Cina e Germania) e un grande polo di domanda (gli Stati Uniti), l’Italia è un venditore netto: verso i principali nodi della rete vende quasi 25 miliardi di dollari e ne acquista meno di. Nella rete degli input il quadro si rovescia: la Cina è il primo esportatore mondiale con il,1% e l’Italia è dodicesima con il,2%. È la doppia esposizione in una riga: le vendite di un paese fornitore dipendono dalla salute dei grandi poli di domanda, la sua capacità di produrre da una rete il cui baricentro sta altrove.
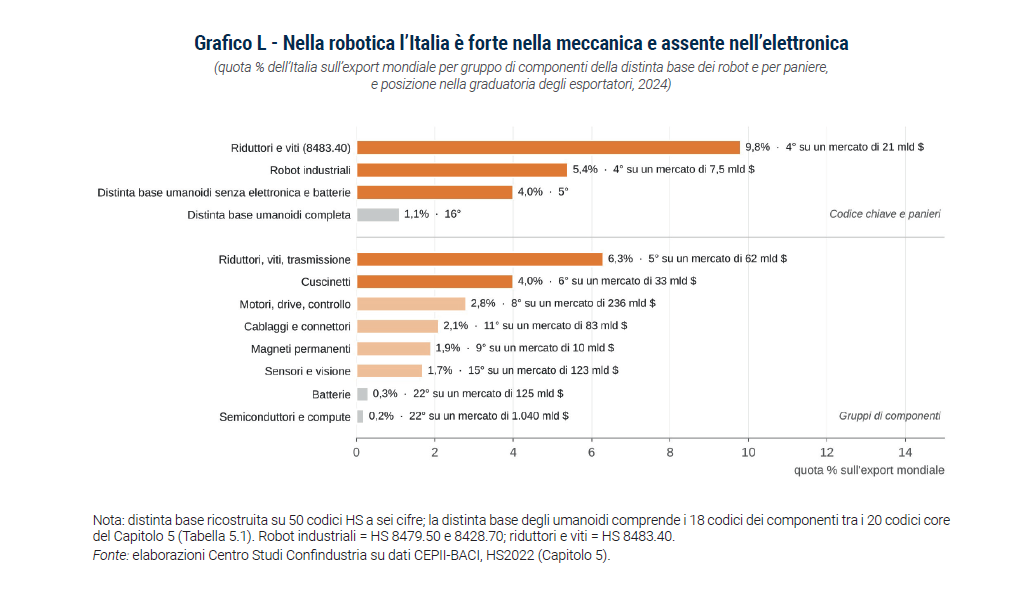
Nei robot industriali l’Italia è quarta al mondo, e nella meccanica che li fa muovere è tra i primi
Nel 2024 l’Italia ha esportato robot industriali per 408 milioni di dollari, il,4% del mercato mondiale, dietro Giappone, Cina e Germania; nei riduttori, nelle viti a sfere e a rulli e negli ingranaggi la quota sale al,8% (2,1 miliardi), anche qui quarta. Considerando robot e parti, l’Italia esporta,7 miliardi e ne importa,1, con un attivo di,6; nell’insieme degli organi di trasmissione, dove esporta,9 miliardi, l’attivo è di,1. Sulla distinta base completa di un umanoide, però, l’Italia scende al sedicesimo posto con l’1,1%, perché semiconduttori, batterie e magneti sono presidiati da Taiwan, Corea e Cina (Grafico L). Dalla Cina arrivano il 75% dei magneti permanenti e il 40% delle batterie al litio importati dall’Italia: in parte le stesse dipendenze individuate nel Capitolo, osservate da un’altra finestra. In casa, intanto, la robotica si diffonde a due velocità: la usa il 28% delle imprese, il 44% delle grandi e il 18% delle piccole. La tecnologia, da sola, non basta: arriva dove ci sono persone in grado di sceglierla, integrarla e mantenerla.
Gli umanoidi sono usciti dai laboratori, e la finestra per entrare nella loro filiera è il 2026-2028
Le consegne mondiali di umanoidi, ancora marginali fino al 2024, sono salite a 13-20 mila unità nel 2025 e hanno raggiunto lo stesso livello già nella prima metà del 2026, per il 97% prodotte in Cina. Il costo della distinta base di un umanoide è sceso di circa l’80% in tre anni, e circa metà del suo valore sta negli attuatori, dove riduttori, viti a rulli e cuscinetti di precisione sono i componenti decisivi. È qui che la meccanica italiana ha carte da giocare, perché le catene di fornitura si stanno formando adesso: negli Stati Uniti le nuove regole sull’omologazione dei robot mobili spingono i costruttori a qualificare fornitori alternativi a quelli cinesi, e i grandi fornitori tedeschi cercano partner per gli attuatori. L’Italia ha due costruttori di umanoidi credibili, un fornitore globale di sensori e una ricerca di prima fila; le mancano, per ora, produttori riconosciuti di riduttori armonici, viti a rulli planetari e motori frameless. È il passaggio dalla ricerca all’industrializzazione, quello in cui, come ricordava il rapporto Draghi, l’Europa fatica di più. E le regole si scrivono adesso: il Regolamento Macchine si applica dal 20 gennaio 2027, la prima norma ISO sui robot a stabilità dinamica è attesa tra il 2026 e il 2027, e tra le imprese italiane che usano robot il quadro regolatorio è il primo ostacolo indicato all’adozione degli umanoidi (51%).
Il potenziale non si realizza da solo, e le carenze che il Rapporto mette in fila dicono dove intervenire
Dei 23,2 miliardi di export aggiuntivo contendibili ai concorrenti più simili, solo,9 sono alla portata della capacità esistente; gli altri,3 richiedono capacità nuova. Per coglierli servono quattro cose che oggi scarseggiano: persone in grado di usare le nuove tecnologie, investimenti che portino l’innovazione dalla ricerca alla fabbrica, una finanza che accompagni le vendite dove il rischio è più alto, forniture e regole presidiate. Le priorità che ne discendono, riassunte nella Tabella A, accorpano e aggiornano quelle della precedente edizione del Rapporto, in buona parte ancora valide, e condividono un metodo: integrare gli strumenti che esistono prima di crearne di nuovi.
Primo filone, le competenze: le tecnologie si comprano, saperle usare no
La robotica è entrata in quasi metà delle grandi imprese e in meno di una piccola su cinque, e nelle filiere che crescono per aggiunta di automazione generica (elettronica, alimentare, moda e arredo) le macchine si vendono sempre più insieme a integrazione e servizio: segno che la carenza è di persone e di know-how prima che di tecnologia. La risposta non è una nuova Academy ma un modello federato che colleghi imprese, associazioni, Competence Center, EDIH, Fondazioni e università e renda accessibili competenze, laboratori e tecnologie già disponibili, con percorsi costruiti su problemi produttivi reali. Al sistema associativo spetta raccogliere i fabbisogni, tradurli in obiettivi formativi verificabili e raccordarli con l’offerta esistente; le risorse dovrebbero coprire non solo la docenza ma anche progettazione, laboratori, simulatori, tutoraggio, software, adattamento dei contenuti e affiancamento in azienda. Due le direttrici: il reskilling di chi in azienda c’è già, valorizzando i Maestri di Mestiere come veicolo del sapere industriale, e l’attrazione di nuovi talenti con progetti applicativi, tesi e tirocini. Le priorità formative coincidono con la frontiera descritta nel Rapporto: intelligenza artificiale e Physical AI, automazione e robotica, produzione digitale e digital twin, cybersecurity, manutenzione, progettazione e servitizzazione.
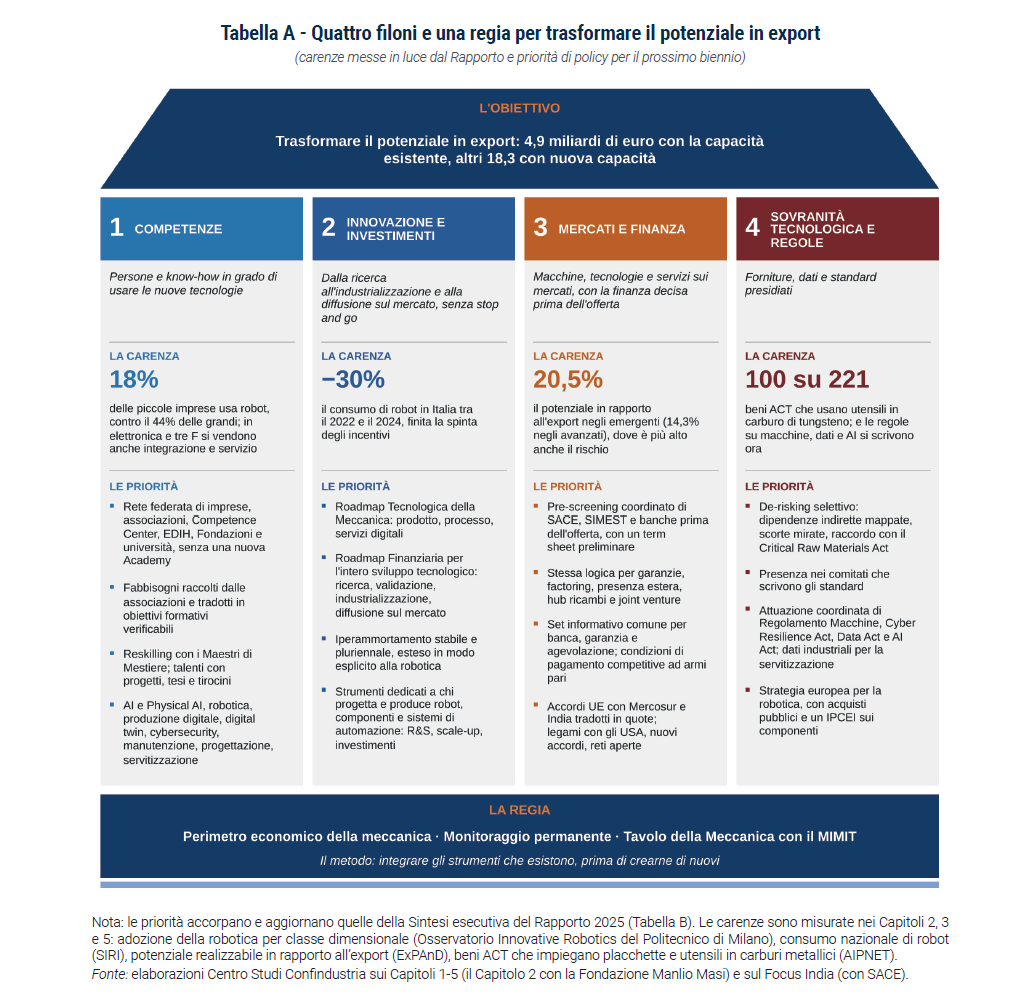
Secondo filone, innovazione e investimenti: dalla ricerca alla fabbrica, senza stop and go
Il Rapporto documenta due strozzature. La prima sta nel passaggio dal prototipo all’industria: l’Italia ha ricerca e costruttori di robot, ma non ancora produttori riconosciuti di riduttori armonici, viti a rulli planetari e motori frameless, i componenti attorno a cui si formano le filiere degli umanoidi. La seconda è la discontinuità degli incentivi: il consumo nazionale di robot è sceso da oltre 12 mila unità nel 2022, coda di Transizione.0, a meno di 9 mila nel 2024, e nel 2025 le installazioni sono calate ancora, pur con ordini in ripresa. Alla Roadmap Tecnologica della Meccanica, articolata su prodotto (macchine digitali, autonome e sostenibili), processo (intelligenza artificiale, simulazione, digital twin di processo, interoperabilità, integrazione tra macchina, software e infrastrutture cloud) e servizi digitali e nuovi modelli di business, a partire dalla servitizzazione, dovrebbe corrispondere una Roadmap Finanziaria che accompagni l’intero sviluppo tecnologico, dalla ricerca alla validazione, dall’industrializzazione alla diffusione sul mercato, agganciando ogni fase agli strumenti già disponibili. Resta valida l’indicazione della scorsa edizione, premiare chi reinveste in beni strumentali, con un correttivo suggerito dall’esperienza: un iperammortamento stabile e pluriennale, esteso in modo esplicito anche alla robotica, è essenziale per sostenere la diffusione nelle imprese utilizzatrici. Ma una strategia industriale credibile non può limitarsi a incentivare chi compra: deve anche rafforzare chi progetta e realizza robot, componenti e sistemi di automazione, con strumenti dedicati alla ricerca e sviluppo, allo scale-up industriale e agli investimenti produttivi. Altrimenti il rischio è finanziare la domanda interna continuando a importare gran parte dell’offerta tecnologica.
Terzo filone, mercati e finanza: sapere prima di trattare quanto si può dilazionare e quando si incassa
Il potenziale in rapporto all’export è più alto negli emergenti, dove però è più alto anche il rischio, a partire dal Golfo, mercato in ascesa ed esposto alle conseguenze del conflitto. Per molte imprese il vero vincolo è il capitale immobilizzato lungo l’intero ciclo della fornitura: la produzione viene avviata con anticipi spesso limitati, i costi si concentrano nei mesi precedenti alla consegna e gli anticipi fino all’incasso finale possono essere soggetti a vincoli normativi. Per questo occorre consentire all’impresa di conoscere ex ante quanto potrà dilazionare, quando incasserà, quale sarà il costo dell’operazione e quali risorse finanziarie dovrà impegnare. La proposta è anticipare la componente finanziaria a monte dell’offerta, con un pre-screening coordinato tra SACE, SIMEST e banche che consegni all’impresa un term sheet preliminare: quota finanziabile o dilazionabile, momento e valore netto dell’incasso, costo indicativo dell’operazione, fabbisogno di liquidità, garanzie e fidi impegnati, rischio residuo. La stessa logica vale per garanzie contrattuali, finanziamento della produzione, factoring, presenza commerciale all’estero, hub ricambi e joint venture, e chiede un set informativo comune a banca, garanzia e agevolazione, che oggi usano criteri e documenti diversi. La competizione si gioca sempre più sul piano dei pagamenti, e il sistema italiano deve essere messo in grado di competere ad armi pari.
Ancora sul terzo filone, le regole del commercio: legami con gli Stati Uniti e accordi tradotti in quote di mercato
Restano valide, aggiornate, le indicazioni della scorsa edizione: rafforzare i legami con gli Stati Uniti, primo mercato dell’ACT italiano, e allargare la rete degli accordi, trasformando in quote di mercato quelli dell’Unione con il Mercosur, ora in applicazione provvisoria, e con l’India, concluso nel frattempo. Alle imprese spetta presidiare il primo mercato, gli Stati Uniti, e scegliere i nuovi per affinità e dinamica, più che per sola dimensione: Turchia, Polonia, India, Golfo e Indonesia.
Quarto filone, sovranità tecnologica e regole: le dipendenze si gestiscono, gli standard si scrivono
Le macchine italiane dipendono da pochi materiali piccoli e pervasivi, a partire dal carburo di tungsteno, e da componenti come i magneti, la cui offerta è concentrata in Cina; intanto le regole che governeranno macchine, dati e intelligenza artificiale si scrivono adesso. Per un settore così integrato l’autarchia sarebbe una contraddizione in termini: serve un de-risking selettivo, che mappi le dipendenze indirette, diversifichi i fornitori dove la concentrazione è più alta, costituisca scorte mirate su carburi, cobalto, molibdeno e magneti e si raccordi con il Critical Raw Materials Act, difendendo l’apertura degli scambi di cui un venditore netto vive. Regolamento Macchine, Cyber Resilience Act, Data Act e AI Act vanno attuati in modo coordinato e accompagnando le imprese nella conformità, e i dati prodotti dalle macchine vanno trattati per quello che sono, la materia prima della servitizzazione. Nei comitati che scrivono gli standard, a partire da quelli sulla sicurezza dei robot, esserci è una scelta di politica industriale; in Europa va sostenuta una strategia per la robotica con acquisti pubblici e un progetto di comune interesse europeo sui componenti critici.
La regia: un settore che non si misura non si governa
Il perimetro dei beni ACT, la parte più avanzata della meccanica strumentale, non coincide con alcuna classificazione ufficiale: questo Rapporto ha dovuto costruirlo codice per codice con le associazioni, e fonti diverse ordinano in modo diverso gli inseguitori dell’Italia proprio dove la sua posizione è più contesa. La prima priorità è quindi di metodo: definire il perimetro economico della meccanica, dotarlo di un monitoraggio permanente di export, potenziale, dipendenze e adozione delle tecnologie, e istituzionalizzare il Tavolo della Meccanica come sede di confronto strategico con il MIMIT. È lì che i quattro filoni possono diventare una politica, e che si può verificare, anno dopo anno, se gli strumenti esistenti lavorano insieme.
In un biennio in cui l’eccezione è diventata la regola non vincerà chi prevede meglio, ma chi si adatta più in fretta
L’ACT italiano parte da un vantaggio reale, costruito su qualità, ampiezza dell’offerta e capacità di servire mercati molto diversi tra loro. Quel vantaggio, però, si misura ogni anno in un mercato in cui la Germania perde quota, la Cina ne guadagna e la domanda cambia indirizzo. I poli dicono dove andare, la scala dei prezzi con quale offerta, l’evoluzione della concorrenza entro quando; le politiche, se terranno insieme persone, investimenti, finanza e regole, diranno con quali mezzi.
Bruxelles
Avenue de la Joyeuse Entrée, 1
© Confindustria. Tutti i diritti riservati
